NFS-e nacional em 2026: o que muda para assistências técnicas e prestadores de serviço
NFS-e padrão nacional e reforma tributária em 2026: o que muda para assistências técnicas, CBS e IBS, serviço x peças e o papel da OS.
Por muitos anos, cada município brasileiro teve o seu próprio sistema de nota fiscal de serviço, com layout, regras e portal diferentes. Para quem atende em várias cidades, era um pesadelo. A NFS-e padrão nacional unifica esse modelo e, em 2026, ganha ainda mais importância com o início da transição da reforma tributária. Veja o que muda para assistências técnicas e prestadores de serviço de manutenção.
Este conteúdo é informativo. Regras fiscais mudam com frequência e dependem do regime tributário e do município: confirme sempre com o seu contador.
O que é a NFS-e padrão nacional
É um modelo único de nota fiscal de serviço eletrônica, com layout nacional, um Emissor Nacional (acessível pelo portal da NFS-e do governo federal e por aplicativo) e um ambiente que compartilha os dados das notas entre os municípios. Os MEIs prestadores de serviço já são obrigados a usar o emissor nacional desde setembro de 2023.
A Lei Complementar nº 214/2025, que regulamentou a reforma tributária do consumo, reforçou esse caminho ao prever que os municípios passem a usar o padrão nacional (ou a compartilhar os dados nesse padrão) a partir de 2026. Na prática, prestadores de serviço de todo o país passam a conviver com o mesmo layout de nota — seja pelo emissor nacional, seja pelo sistema da prefeitura integrado a ele.
A reforma tributária em 2026: ano de teste
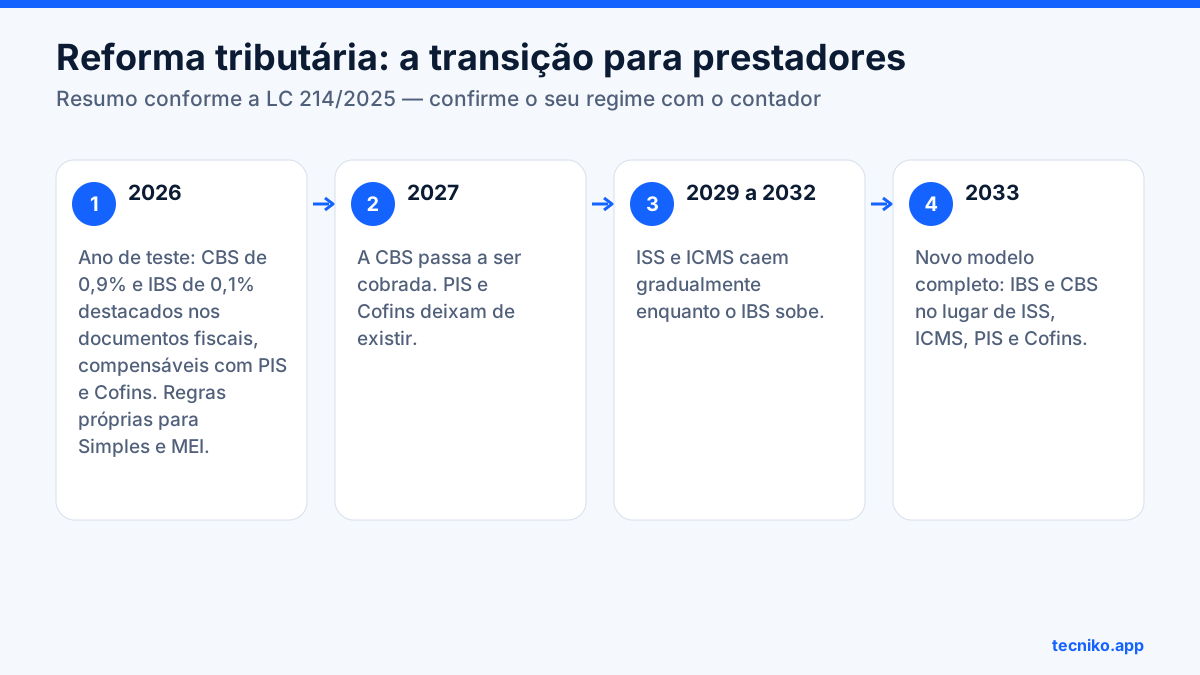
Os pontos principais da transição, de forma resumida:
- 2026: ano de teste, com destaque de CBS (0,9%) e IBS (0,1%) nos documentos fiscais, compensáveis com PIS e Cofins. Há regras diferentes para empresas do Simples Nacional e para o MEI — confirme com o seu contador o que se aplica ao seu caso.
- 2027: a CBS passa a ser cobrada e PIS e Cofins deixam de existir.
- 2029 a 2032: ISS e ICMS são reduzidos gradualmente, enquanto o IBS aumenta.
- 2033: o novo modelo passa a valer integralmente, sem ISS e ICMS.
Para o prestador, o efeito imediato de 2026 é operacional: novos campos na nota, sistemas de emissão atualizados e mais atenção à classificação de cada serviço.
Serviço x peças: o erro mais comum da assistência técnica
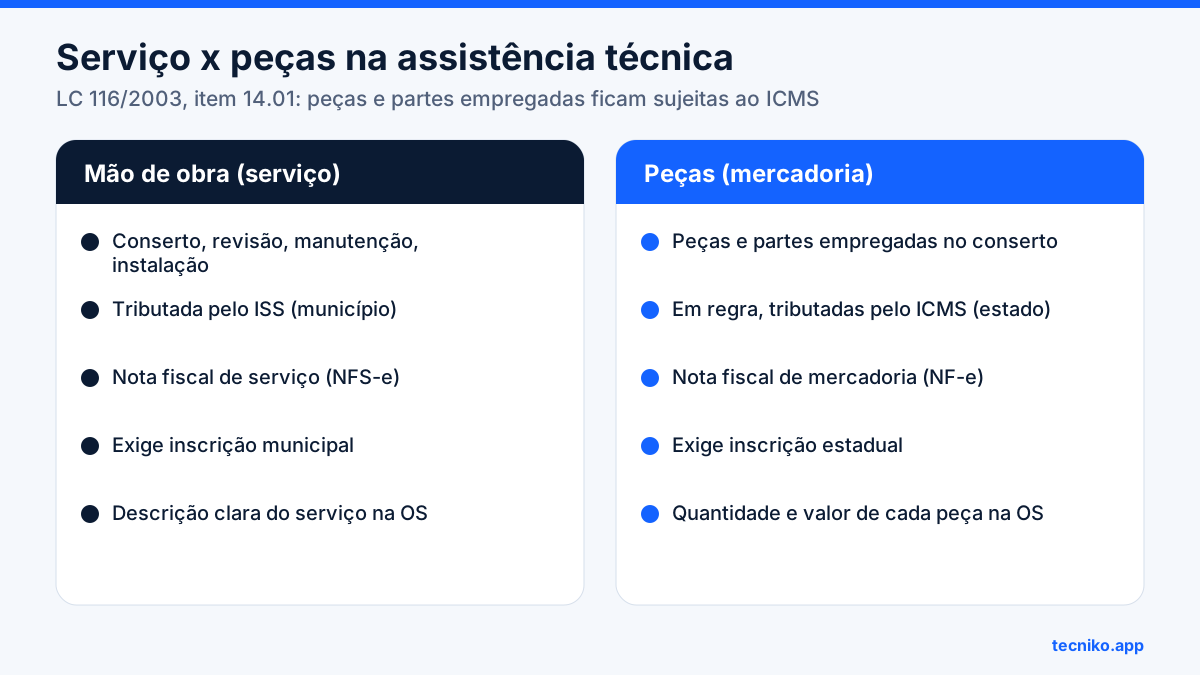
A lista de serviços da Lei Complementar nº 116/2003, no item 14.01, inclui conserto, revisão, manutenção e conservação de máquinas, aparelhos e equipamentos, exceto as peças e partes empregadas, que ficam sujeitas ao ICMS. O item 14.02 trata da assistência técnica, e o 14.06 da instalação e montagem de aparelhos e equipamentos. Na prática:
- a mão de obra vai na nota fiscal de serviço (ISS);
- as peças vendidas ao cliente, em regra, vão em nota fiscal de mercadoria (ICMS), o que exige inscrição estadual.
Juntar tudo como “serviço” é comum e pode gerar autuação. Até 2033 essa separação continua importante. Confirme com o seu contador como isso se aplica à sua atividade e ao seu município.
Como a ordem de serviço ajuda a emitir a nota certa
A nota fiscal deveria ser o espelho da OS concluída. Quando a OS registra separadamente:
- serviços executados, com descrição clara;
- peças usadas, com quantidade e valor;
- deslocamento e taxas;
- dados completos do cliente (CPF ou CNPJ, endereço);
- município onde o serviço foi prestado,
a emissão fica rápida e com menos erro — seja no emissor nacional, no sistema da prefeitura ou no seu ERP. Veja como conectar a operação ao financeiro em integração entre ERP e sistema de OS e em gestão financeira por ordem de serviço.
Checklist para 2026
- confirme com o contador o regime tributário e as regras de 2026 para ele;
- verifique como o seu município está aderindo ao padrão nacional;
- confira se o seu emissor ou ERP já está atualizado com os novos campos;
- revise a descrição e o código dos serviços que você presta;
- separe mão de obra e peças em todos os orçamentos e OS;
- mantenha o cadastro de clientes completo — nota rejeitada por dado faltando atrasa o recebimento.
Como a Tecniko ajuda
A Tecniko não emite nota fiscal: ela organiza a operação que dá origem à nota. Cada OS registra serviços, peças, valores e dados do cliente de forma separada, e o orçamento aprovado pelo cliente fica no histórico. Com isso, a emissão no emissor nacional ou no seu ERP vira uma conferência, não uma reconstrução. Veja também o controle financeiro na assistência técnica e comece pelo plano gratuito.
Perguntas frequentes
O que é a NFS-e padrão nacional?
É o modelo único de nota fiscal de serviço eletrônica, com layout nacional, um Emissor Nacional do governo federal e um ambiente que compartilha os dados das notas entre os municípios, substituindo a variedade de sistemas municipais.
MEI é obrigado a emitir NFS-e pelo emissor nacional?
Sim. Desde setembro de 2023, o MEI prestador de serviço deve emitir a NFS-e pelo emissor nacional, pelo portal ou pelo aplicativo.
O que muda na nota fiscal de serviço em 2026?
2026 é o ano de teste da reforma tributária: os documentos fiscais passam a ter campos para CBS e IBS, com alíquotas de teste, e os municípios caminham para o padrão nacional. As regras para Simples Nacional e MEI são diferentes, então confirme com o contador.
Peça usada no conserto entra na nota de serviço?
Pela Lei Complementar 116/2003, item 14.01, as peças e partes empregadas em conserto e manutenção ficam sujeitas ao ICMS, e não ao ISS. Por isso, em regra, a mão de obra vai na nota de serviço e as peças em nota de mercadoria. Confirme com o seu contador.
Sistema de ordem de serviço emite nota fiscal?
Alguns sim, outros não. A Tecniko não emite nota fiscal, mas registra serviços, peças e valores separados em cada OS, o que facilita a emissão no emissor nacional, no sistema da prefeitura ou no ERP.
Veja como o software de ordem de serviço da Tecniko pode ajudar a sua operação.